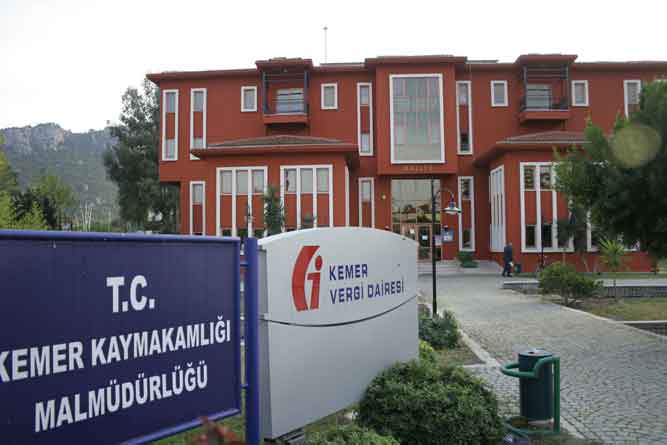
Vergi Dairesi'nden Duyuru
Bilindiği üzere; Yıllık beyan esasında vergilendirilen kurumların, 2008 hesap dönemine ait kurumlar vergisi beyannamelerini Kurumlar Vergisi Kanununun 14 ve 25. maddelerine göre, 2009 yılı Nisan ayının birinci gününden yirmi beşinci günü akşamına kadar verilmesi gerekmektedir.
Kendilerine özel hesap dönemi tayin edilen kurumların ise hesap döneminin kapandığı ayı takip eden dördüncü ayın birinci gününden yirmi beşinci günü akşamına kadar, bağlı oldukları vergi dairesine vermeleri gerekmektedir.
Tahakkuk eden kurumlar vergisinin ise,
- Hesap dönemi takvim yılı olan kurumlar tarafından Nisan 2009 sonuna kadar bir defa ödenmesi
- Özel hesap dönemi tayin edilen kurumlarda ise hesap dönemini takip eden dördüncü ayın sonuna kadar bir defada ödenmesi gerekmektedir.
Mükelleflerimizin beyan ettikleri matrahın doğruluğunun tespiti bakımından yapılacak incelemelerde sonradan cezai bir müeyyideyle karşı karşıya kalmamaları için kurumlar vergisi beyannamelerini düzenlemeleri sırasında,
- “;Bilanço esasına göre defter tutan mükelleflerin mal ve hizmet Satışlarına ilişkin bildirim (Form Ba) ile bildirdikleri “;Mal ve Hizmetlerin Toplam Bedeli (KDV hariç)”; tutanlar ve “;Bilanço esasına göre defter tutan mükelleflerin mal ve hizmet alımlarına ilişkin bildirim”; (Form Ba)”;de bildirdikleri “;Mal ve Hizmet Toplam Bedeli (KDV hariç)”; tutarları ile kurumlar vergisi beyannamesi ile beyan ettikleri tutarların uyumlu olmasına dikkat etmeleri.
- Aralık 2008 dönemine ilişkin olarak verdikleri Katma değer vergisi beyannamesinin 44 nolu satışlarında beyan ettikleri “;Teslim ve Hizmetlerin Karşılığını Teşkil eden Bedel (Kümülatif) ile kurumlar vergisi beyannamesinde beyan ettikleri kurum kazancının uyumlu olmasına dikkat etmeleri,
- Süresi içerisinde beyan edildiği halede ödenmeyen geçici vergilerin kurumlar vergisi beyannamesi üzerinde mahsup işleminin yapılmaması
-
Konusunda gerekli hassasiyeti göstermeleri gerekmektedir
Kurumlar Vergisi mükelleflerimize önemle duyurulur.
Haber Tarih: 17.04.2009-16:17
|










 Kemer Rehberi